Yolcu Beraberi Ticari Eşya Muafiyeti ve Kaçakçılık Sınırı
Türk Gümrük Hukukunda yolcu beraberi ticari eşya muafiyeti ve yasal gümrük sınırları.
Önemli Noktalar
- Yolcu beraberi hediyelik eşya muafiyeti, ticari nitelik taşımamak kaydıyla yetişkinler için 430 Avro, 15 yaşından küçükler için 150 Avro olarak uygulanmaktadır.
- 4458 sayılı Gümrük Kanunu (m. 235/3) uyarınca beyan edilmeyen kişisel eşya için gümrük vergilerinin iki katı idari para cezası uygulanırken; ticari nitelikteki eşyalar 5607 sayılı Kanun (m. 6/4) kapsamında ceza yargılamasına konu edilir.
- Gümrük idaresi ticari miktar ve mahiyet tespitinde; aynı model ürünlerin mükerrerliği, ticari ambalaj, yolcunun seyahat sıklığı ve mesleki gelir düzeyi gibi somut kriterleri esas alır.
- Yeşil Hat tercihi hukuken 'beyana tabi eşyam yoktur' anlamına gelen bağlayıcı bir beyandır; tereddüt edilen durumlarda kaçakçılık kastını bertaraf etmek adına Kırmızı Hat seçilmelidir.
- Gümrük idaresinin ek tahakkuk ve para cezası kararlarına karşı 4458 sayılı Kanun m. 242 uyarınca 15 günlük hak düşürücü süre içerisinde idari itiraz yoluna başvurulması gerekmektedir.
Türk Gümrük Hukukunda Yolcu Beraberi Eşya Muafiyeti ve Ticari Miktar Uyuşmazlıkları
Uluslararası bir havalimanında veya kara sınır kapısında gümrük salonundan geçmek çoğu zaman rutin bir idari formalite olarak değerlendirilir. Ancak yeşil ve kırmızı yönlendirme tabelalarının ardında, titizlikle denetlenen karmaşık bir yasal çerçeve yer almaktadır. Bir yolcunun yasal muafiyet sınırlarını aşan ya da gümrük muhafaza memurlarınca ticari mahiyette olduğu değerlendirilen eşyalar taşıması durumunda, bu olağan geçiş süreci süratle bir idari para cezasına veya adli bir ceza soruşturmasına dönüşebilmektedir.
Türk gümrük uygulamasında, yolcu beraberi ticari eşya muafiyeti ve beyan limitlerine ilişkin uyuşmazlıklar; idari gümrük denetimi ile ceza hukuku yaptırımlarının kesiştiği en ihtilaflı alanlardan birini oluşturur. İhtilaf konusu eşya ister elektronik cihazlar, ister yüksek değerli lüks tüketim malları, isterse kişisel amaçla toplu olarak alınmış ürünler olsun; uygulanacak yaptırımın idari bir vergi cezası mı yoksa 5607 sayılı Kaçakçılıkla Mücadele Kanunu kapsamında bir ceza davası mı olacağı; kanunun yorumuna, eşyanın miktar ve niteliğine ve kast unsurunun varlığına göre belirlenmektedir.
Bu kapsamlı hukuki rehberde; yolcu muafiyetlerini düzenleyen mevzuat hükümleri, kişisel eşya ile ticari emtia arasındaki ayrımda uygulanan kriterler ve gümrük vergisi ihtilafları veya kaçakçılık isnatlarıyla karşılaşan kişilerin başvurabileceği usuli savunma stratejileri somut hukuki boyutlarıyla ele alınmaktadır.
1. Yasal Çerçeve: Kişisel Eşya, Hediyelik Eşya Muafiyeti ve Vergi Limitleri
Türkiye Gümrük Bölgesine giriş yapan yolculara tanınan muafiyetler, temel olarak 4458 sayılı Gümrük Kanunu ve 2009/15481 sayılı Bakanlar Kurulu Kararı ile düzenlenmiştir. 4458 sayılı Kanun’un 167/5-h maddesi uyarınca, ticari mahiyette olmayan ve münhasıran yolcunun şahsi veya ailesinin kullanımına mahsus kişisel eşya, ithalat gümrük vergilerinden muaftır.
Bununla birlikte, Kanun’un 167/6-a maddesi yolcu beraberi hediyelik eşya için belirli bir parasal muafiyet limiti öngörmektedir:
- Yetişkinler İçin Genel Muafiyet Limiti: 15 yaş ve üzeri her bir yolcu için toplam kıymeti 430 Avro’yu aşmayan eşya.
- 15 Yaşından Küçükler İçin Limit: 15 yaşından küçük yolcular için toplam kıymeti 150 Avro’yu aşmayan eşya.
- Yolcu Beraberi Kişisel Eşya Listesi (Ek-9): Giyim eşyaları, reçeteye bağlı şahsi tıbbi cihazlar, sınırlı sayıda elektronik donanım (örneğin; harç yatırılması ve kayıt yapılması şartıyla, üç takvim yılında bir adetle sınırlı cep telefonu) ile belirlenmiş miktarlarda tütün ve alkollü içecekler.
Tek ve Maktu Vergi Rejimi
Bir yolcunun beraberinde getirdiği eşyanın toplam kıymetinin 430 Avro’yu aşması ancak 1.500 Avro’yu geçmemesi durumunda; söz konusu eşyanın ticari miktar ve mahiyet arz etmemesi şartıyla basitleştirilmiş bir tek ve maktu vergi uygulanabilmektedir:
- Yasal muafiyet tutarı olan 430 Avro, tevsik edilen toplam kıymetten düşülür.
- Kalan kısım (1.500 Avro’ya kadar) üzerinden, eşyanın geldiği ülkeye göre belirlenen tek ve maktu vergi oranları tahakkuk ettirilir (örneğin; doğrudan Avrupa Birliği ülkelerinden gelen eşya için belirlenen indirimli oranlar, AB dışı ülkelerden gelen eşya için uygulanan genel maktu oranlar ve eşyanın 4760 sayılı Özel Tüketim Vergisi Kanunu’na ekli IV sayılı listede yer alması durumunda ilave olarak uygulanan %20 oranındaki vergi).
[HUKUKİ NOT: Eşyaya ait orijinal ticari faturaları, ödeme makbuzlarını ve uluslararası banka transfer teyitlerini mutlaka muhafaza ediniz. Satın alma bedelinin tevsik edilememesi veya beyan edilen değerin gümrük idaresince gerçeğe aykırı şekilde düşük bulunması halinde; idare, kıymet tespit veri tabanlarını ve emsal değerleri kullanarak resen kıymet takdir etme yetkisine sahiptir. Bu durum vergi matrahını ve olası para cezalarını önemli ölçüde artırabilir.]
2. Hukuki Ayrım: İdari Kabahat mi, Kaçakçılık Suçu mu?
Gümrük denetimlerinde ortaya çıkan temel hukuki uyuşmazlık; beyan edilmeyen veya eksik beyan edilen eşyanın 4458 sayılı Gümrük Kanunu kapsamında idari bir kabahat mi, yoksa 5607 sayılı Kaçakçılıkla Mücadele Kanunu kapsamında adli bir kaçakçılık suçu mu teşkil edeceğidir.
İdari yaptırım sürecinden ceza yargılamasına geçişi belirleyen iki temel kanuni düzenleme bulunmaktadır:
A. 4458 sayılı Gümrük Kanunu m. 235/3 (İdari Para Cezası)
4458 sayılı Kanun’un 235. maddesinin 3. fıkrasına göre; yolcuların kişisel ve hediyelik eşya muafiyeti sınırları haricinde kalan eşyayı gümrük idaresine beyan etmemeleri, şahsi bagajları içerisine gizlemeleri veya başkasına ait eşyayı kendilerininmiş gibi göstermeleri halinde:
- Eşyanın tabi olduğu gümrük vergilerinin tahsilinin yanı sıra, bu vergilerin iki katı tutarında idari para cezası uygulanır.
- Söz konusu vergi ve cezaların ödenmesi halinde, eşyanın ticari miktar ve mahiyette olmaması ve ithalinin mutlak surette yasak veya kısıtlamaya tabi bulunmaması kaydıyla, eşya sahibine teslim edilir.
B. 5607 sayılı Kaçakçılıkla Mücadele Kanunu m. 6/4 (Adli Soruşturma ve Kovuşturma)
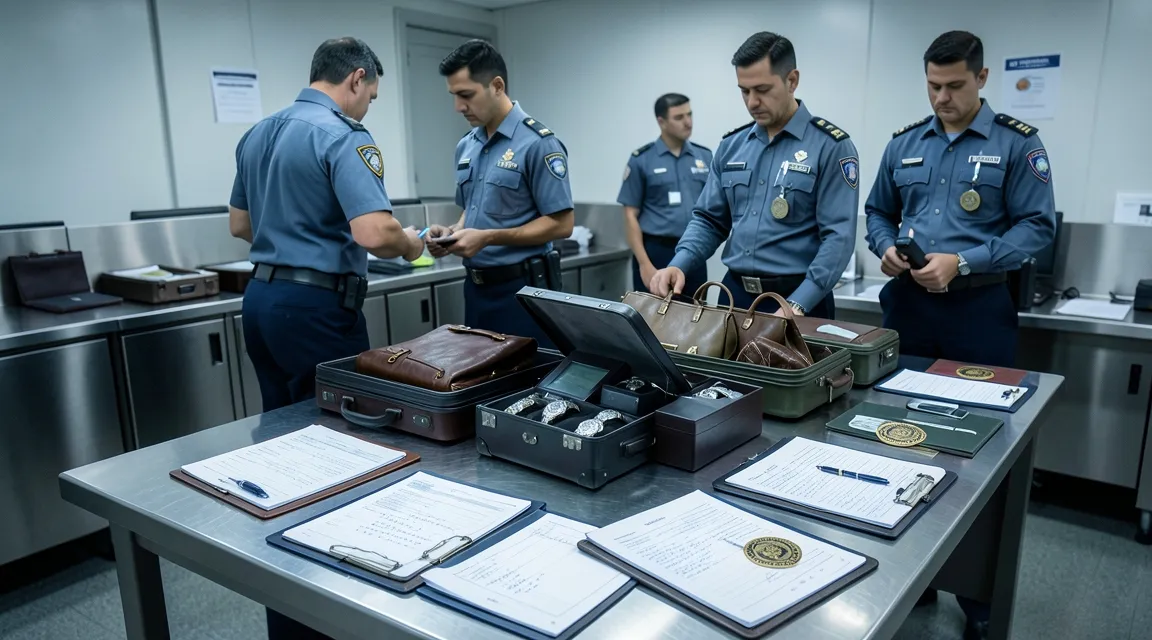
Gümrük idaresi, yolcu beraberinde getirilen ve beyan dışı bırakılan eşyanın ticari miktar ve mahiyet arz ettiğini tespit ederse veya eşya ithali yasak ürünler kategorisindeyse, idari süreç derhal sonlandırılır.
5607 sayılı Kanun’un 6. maddesinin 4. fıkrası uyarınca, bu kapsamdaki fiiller Kanun’un 3. maddesi çerçevesinde gümrük kaçakçılığı suçu kapsamında değerlendirilir. Gümrük muhafaza görevlileri eşyaya delil ve müsadereye konu olarak el koyar, resmi bir Gümrük Muhafaza Zaptı / Olay ve Yakalama Tutanağı düzenler ve evrakı yetkili Cumhuriyet Başsavcılığına sevk eder. Şüpheli hakkında hapis ve adli para cezası talebiyle ceza davası açılabilir; ayrıca 5607 sayılı Kanun’un 13. maddesi ve Türk Ceza Kanunu’nun (TCK) 54. maddesi uyarınca eşyanın müsaderesi gündeme gelir.
3. Gümrük İdaresi “Ticari Miktar ve Mahiyeti” Nasıl Belirler?
Uygulamada, masum bir kişisel tüketim fazlası ile kaçakçılık suçuna vücut veren ticari sevkiyat arasındaki sınır yalnızca belirli bir sayısal kritere dayandırılmaz. Gümrük müfettişleri ve ceza mahkemeleri, eşyanın niteliğini hem subjektif hem de objektif deliller ışığında takdir eder:
                       YOLCU EŞYASININ DEĞERLENDİRİLMESİ
                                       │
          ┌────────────────────────────┴────────────────────────────┐
          ▼                                                         ▼
  KİŞİSEL / HEDİYELİK EŞYA                                 TİCARİ MAHİYET
 • Farklı, tekil ve çeşitli eşyalar                       • Birbirinin aynı, mükerrer modeller
 • Etiketleri çıkarılmış / kullanıma hazır                • Orijinal ambalajında / seri paketli
 • Seyahat süresi ve amacıyla uyumlu                      • Şahsi ihtiyacı aşan toplu miktar
 • Seyrek yurt dışı seyahat kaydı                         • Sık seyahat aralığı / kurye şüphesi
          │                                                         │
          ▼                                                         ▼
  Gümrük Kanunu m. 235/3                                   5607 sayılı Kanun m. 6/4
  (İki Kat İdari Vergi Cezası)                             (Adli El Koyma ve Ceza Davası)
Sınır Denetiminde Dikkate Alınan Kritik Faktörler:
- Eşyanın Çeşitliliği ve Tekrar Sayısı: Aynı modelden çok sayıda eşyanın taşınması (örneğin; açılmamış kutusunda beş adet aynı model akıllı telefon, etiketleri üzerinde onlarca tasarım çanta veya aynı kıyafetin tüm beden serisi), doğrudan ticari amaç karinesine işaret edebilir.
- Ambalaj ve Kondisyon: Eşyaların toptan satış ambalajlarında, sevkiyat kolilerinde, ticari barkodları veya satış askıları üzerinde taşınması, satılmak amacıyla getirildiği izlenimini kuvvetlendirir.
- Seyahat Sıklığı ve Güzergah: Gümrük uyuşmazlıklarında sınır otoriteleri pasaport giriş-çıkış kayıtlarını detaylı biçimde incelemektedir. Vergi avantajı bulunan ülkelere aynı gün içerisinde veya çok kısa aralıklarla yapılan rutin seyahatler, idarece organize bir ticari kurye faaliyeti olarak yorumlanabilmektedir.
- Yolcunun Mesleki ve Ekonomik Durumu: Yolcunun resmi olarak beyan ettiği mesleği ve gelir düzeyi ile taşıdığı eşyanın toplam değeri ve hacmi arasındaki orantısızlık, yakalama tutanaklarında ticari kastın varlığına delil olarak gösterilebilmektedir.
4. Eşyanın Beyanı: Yeşil Hat ve Kırmızı Hat Tercihinin Hukuki Sonuçları
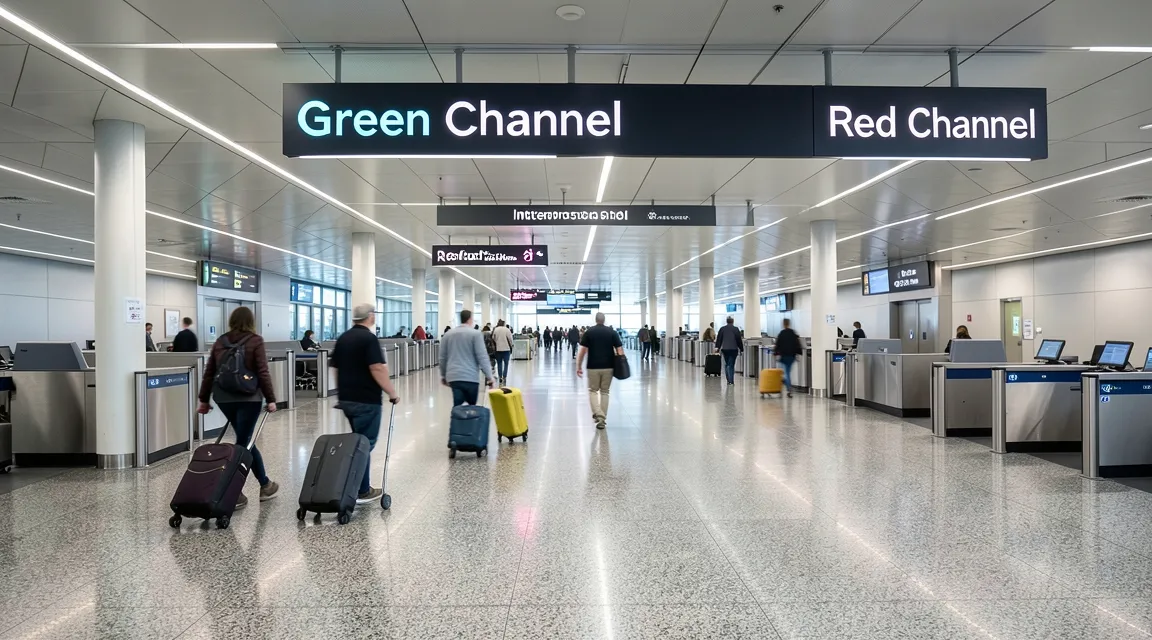
Uluslararası yolcular arasında yaygın bir yanılgı, gümrük çıkışındaki Yeşil Hat (“Gümrüğe Tabi Eşyam Yoktur” / Nothing to Declare) güzergahının yalnızca fiziksel bir geçiş koridoru olduğudur.
Yerleşik gümrük içtihatları ve uluslararası sözleşmeler çerçevesinde:
- Yeşil Hat’tan geçmek, yolcunun üzerinde veya bagajında muafiyet sınırlarını aşan ya da ticari nitelik taşıyan hiçbir eşya bulunmadığı yönünde hukuken bağlayıcı zımni bir beyan teşkil eder.
- Gümrük görevlilerinin Yeşil Hat içerisinde veya hattın hemen çıkışında yolcuyu durdurması ve yapılan aramada beyan dışı ticari eşya veya 430 Avro sınırını aşan emtia tespit etmesi durumunda; yolcunun sonradan “Vergisini ödemeye hazırdım” şeklindeki beyanı hukuken kabul görmez. Yeşil Hat’a adım atılmasıyla birlikte gerçeğe aykırı beyanda bulunma fiili usulen tamamlanmış sayılır.
- Buna karşılık, tereddüt halinde Kırmızı Hat (“Gümrüğe Tabi Eşyam Vardır” / Goods to Declare) tercih edilerek eşyanın idareye ibraz edilmesi; 5607 sayılı Kanun anlamında kaçak sokma kastını bertaraf eder. Eşya, ticari miktar nedeniyle yolcu muafiyetinden faydalanamayacak olsa dahi, bildirim yükümlülüğü yerine getirildiği için ihtilaf ceza mahkemelerine değil; gümrük antrepo, tasfiye, re-export (mahrece iade) veya ticari ithalat rejimine yönlendirilir.
[HUKUKİ NOT: Taşınan eşyanın parasal limiti veya kişisel kullanım sınırını aşıp aşmadığı konusunda şüphe bulunuyorsa, daima Kırmızı Hat tercih edilmelidir. Eşyanın yetkililere açıkça sunulması, "kaçak sokma kastını" ortadan kaldırabileceğinden, ticari gümrük işlemlerinin tamamlanması gerekse dahi şahsı ceza yargılaması riskinden koruyabilir.]
5. Hukuki Başvuru Yolları: İdari Para Cezalarına, Tarhiyata ve El Koymaya İtiraz
Hakkında gümrük işlemi tesis edilen bir yolcunun, hak kaybına uğramaması adına mevzuatta öngörülen kesin sürelere riayet etmesi zorunludur. Gümrük idaresinin tesis ettiği vergi tarhiyatı veya ceza kararlarına karşı süresinde ve usulüne uygun itiraz edilmemesi telafisi güç hak kayıplarına yol açabileceğinden, sürecin uzman bir gümrük avukatı rehberliğinde yürütülmesi hayati önem taşır; Hukuki Danışmanlık ve Dosya İncelemesi İçin EG Hukuk ile İletişime Geçin.
A. İdari Yol: Gümrük İtirazı, Uzlaşma ve Vergi Yargısı
Uyuşmazlığın 4458 sayılı Gümrük Kanunu kapsamındaki idari vergi tarhiyatı ve para cezalarıyla sınırlı kaldığı hallerde (örneğin tarife sınıflandırması, kıymet tespiti veya matrah uyuşmazlıkları):
- İdari İtiraz: 4458 sayılı Kanun’un 242. maddesi uyarınca, tebliğ edilen ceza veya ek tahakkuk kararlarına karşı, tebliğ tarihinden itibaren 15 gün içinde yetkili Gümrük ve Dış Ticaret Bölge Müdürlüğüne gerekçeli bir itiraz dilekçesi sunulabilir.
- Uzlaşma Müessesesi: İtiraz yoluna alternatif veya paralel olarak, Kanun’un 244. maddesi kapsamında vergi ve para cezalarında indirim sağlanması amacıyla idari uzlaşma başvurusunda bulunulabilir.
- Vergi Mahkemesinde Dava Açma: İdari itirazın reddedilmesi halinde, ret kararının tebliğini izleyen günden itibaren 30 gün içinde yetkili Vergi Mahkemesinde iptal davası açılması mümkündür.
B. Adli Yol: Ceza Yargılamasında Kaçakçılık İsnadına Karşı Savunma
Sürecin 5607 sayılı Kanun’un 6/4 maddesi uyarınca adli mercilere intikal etmesi durumunda:
- Tutanakların Hukuki İncelemesi: Müdafi, Olay Yakalama ve Zapt Tutanağını gecikmeksizin incelemelidir. Eşyanın sayımı, fiziki durumu, arama sürecinde usul hükümlerine (CMK m. 116 vd.) uyulup uyulmadığı ve şüphelinin ilk beyanları titizlikle denetlenmelidir.
- “Ticari Mahiyet” Değerlendirmesinin Çürütülmesi: Savunma makamı, eşyanın kişisel kullanım gayesiyle getirildiğini somut ve objektif delillerle ortaya koymalıdır. Şahsın sosyo-ekonomik durumu, yaşam tarzı, eşyanın özel kullanım amacı (örneğin düğün hediyesi, koleksiyon parçası veya özel tedavi gereksinimi) ve ticari satış ağının bulunmadığı mahkemeye sunulmalıdır.
- Kast Unsurunun Bulunmadığının İspatı: 5607 sayılı Kanun kapsamındaki suçlar kasten işlenebilen suçlardandır. Tabelalardaki yönlendirme eksiklikleri, dil bariyeri, gizleme kastının ve gizli bölme gibi özel tertibatların bulunmayışı mahkeme nezdinde doğrudan kastın varlığı konusunda tereddüt oluşturabilir.
- Etkin Pişmanlık Hükümleri: 5607 sayılı Kanun’un 5. maddesi kapsamında; kaçakçılık isnadıyla yargılanan kişilerin, soruşturma veya kovuşturma evrelerinin belirli usuli aşamalarında eşyanın gümrüklenmiş değerinin iki katı tutarı Devlet Hazinesine ödemeleri halinde, verilecek cezalarda kanuni oranlarda önemli indirimler uygulanabilmektedir.
Sonuç ve Stratejik Öneriler
Gümrük muayene ve denetim işlemleri, yasal karinelerin sıkı uygulandığı teknik bir hukuk alanıdır. Kişisel hediyelik eşya muafiyeti ile ticari miktar arasındaki ayrımın yanlış değerlendirilmesi, yalnızca fazla bagaj ücreti ödenmesiyle sınırlı kalmayıp; Asliye Ceza Mahkemeleri nezdinde yargılanma veya yüksek meblağlı idari para cezalarıyla karşılaşma riski doğurabilir.
Sınır geçişlerinde yüksek değerli emtia, elektronik eşya veya birden fazla sayıda ürün taşıyan kişilerin dikkat etmesi gereken temel hususlar şunlardır:
- Belgelerinizi Eksiksiz Taşıyın: Satın alma faturalarını, ödeme dekontlarını ve garanti/orijinallik belgelerini ibraz edilmek üzere hazır bulundurunuz.
- Tereddüt Halinde Kırmızı Hat’ı Kullanın: Kırmızı Hat beyanı, kaçak sokma kastını bertaraf etmede en temel usuli güvencelerden biridir.
- Yasal Sürelere Dikkat Edin: İdari yaptırımlara karşı 4458 sayılı Kanun’un 242. maddesinde öngörülen 15 günlük itiraz süresi hak düşürücü niteliktedir.
- Uzman Hukuki Destek Alın: Gümrük idaresince işlem tesis edilmesi halinde, idari ve adli süreçlerin doğru yürütülmesi ve hak kaybı yaşanmaması adına alanında deneyimli bir avukattan profesyonel hukuki destek alınması tavsiye edilir.
Yasal Uyarı: Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmış olup, somut bir olaya ilişkin hukuki mütalaa veya avukatlık hizmeti niteliği taşımamaktadır. Gümrük mevzuatından kaynaklanan idari veya adli süreçlerde, somut olayın özelliklerine göre değişkenlik gösterebilecek usuli işlemler için hukuki yardım alınmalıdır.
Sıkça Sorulan Sorular (SSS)
Türkiye'ye yolcu beraberinde getirilen hediyelik eşyalarda gümrük vergisi muafiyet limiti ne kadardır?
4458 sayılı Gümrük Kanunu’nun 167. maddesi ve ilgili mevzuat uyarınca, 15 yaş ve üzerindeki yolcular için yolcu beraberi hediyelik eşya muafiyet limiti 430 Avro; 15 yaşından küçük yolcular için ise 150 Avro’dur. Bu muafiyetten yararlanabilmek için eşyanın ticari miktar ve mahiyet arz etmemesi şarttır.
Yolcu beraberi eşyanın 430 Avro'luk muafiyet sınırını aşması halinde hangi işlem uygulanır?
Kişisel kullanıma mahsus ve ticari nitelik taşımayan eşyanın değerinin 430 Avro'yu aşması ancak 1.500 Avro'yu geçmemesi halinde, 430 Avro'luk muafiyet miktarı düşüldükten sonra kalan kısım üzerinden basitleştirilmiş tek ve maktu vergi tahsil edilir. Ancak getirilen eşyanın ticari miktar ve mahiyette olduğu değerlendirilirse, bu basitleştirilmiş vergi rejimi uygulanamaz ve genel ithalat kuralları ya da yaptırımları devreye girer.
Beyan edilmeyen yolcu eşyası hangi hallerde adli kaçakçılık suçu teşkil eder?
5607 sayılı Kaçakçılıkla Mücadele Kanunu'nun 6/4 maddesi uyarınca, beyan edilmeyen yolcu beraberi eşyanın gümrük idaresince ticari miktar ve mahiyette olduğu tespit edilirse veya eşya ithali yasak nitelikteyse, eylem kaçakçılık suçu kapsamında değerlendirilir. Eşyanın ticari mahiyette görülmemesi halinde ise fiil, 4458 sayılı Gümrük Kanunu'nun 235/3 maddesi uyarınca vergilerin ve vergi tutarının iki katı para cezasının tahsilini gerektiren idari bir kabahat olarak kalabilir.
Gümrükte Yeşil Hat'tan geçmek hukuken resmi bir beyan sayılır mı?
Evet. Yerleşik gümrük içtihatlarına göre Yeşil Hat'tan ("Gümrüğe Tabi Eşyam Yoktur") geçmek; yolcunun üzerinde veya bagajında muafiyet limitini aşan, ticari mahiyette ya da kısıtlamaya tabi hiçbir eşya bulunmadığına dair hukuken bağlayıcı zımni bir beyan niteliğindedir. Bu hat içerisinde veya çıkışında yakalanan eşya için sonradan beyanda bulunulmak istendiği savunması kural olarak kabul edilmemektedir.
Gümrük Kanunu m. 235/3 uyarınca kesilen idari para cezalarına karşı nasıl itiraz edilir?
İdari yaptırım kararlarına karşı, tebliğ tarihinden itibaren 15 gün içinde 4458 sayılı Kanun'un 242. maddesi kapsamında ilgili Gümrük ve Dış Ticaret Bölge Müdürlüğüne idari itirazda bulunulabilir. Ayrıca Kanun’un 244. maddesi uyarınca uzlaşma yoluna başvurulabilir veya idari itirazın reddi halinde 30 gün içinde yetkili Vergi Mahkemesinde iptal davası açılabilir.